


Il basket italiano aumenta il proprio peso economico e continua a guadagnare terreno sul fronte del pubblico, ma la crescita del movimento non si traduce ancora in un equilibrio diffuso nei bilanci dei club. È il quadro che emerge dalla Relazione annuale 2026 della Commissione indipendente per la verifica dell’equilibrio economico e finanziario delle società sportive professionistiche, che dedica un’analisi specifica alla Serie A maschile.
La pallacanestro professionistica italiana si muove così lungo due direttrici. Da una parte aumentano il valore generato dal campionato e gli investimenti degli sponsor, oltre agli incassi al botteghino. Dall’altra, la gestione ordinaria dei club continua a presentare margini negativi e una struttura finanziaria che richiede attenzione.
Una Serie A da 657 milioni
Secondo i dati riportati dalla Commissione, il fatturato aggregato dei 16 club della Serie A di basket ha raggiunto circa 657 milioni di euro considerando ricavi diretti, indiretti e indotti. I ricavi aggregati direttamente riconducibili alle società ammontano invece a circa 130 milioni, con una crescita del 20%, cifra stimata anche da Sport e Finanza nell’Osservatorio Sport e Sostenibilità.
A sostenere il sistema sono soprattutto le entrate commerciali. Gli investimenti in sponsorizzazioni sui 16 club della massima serie hanno raggiunto 70 milioni di euro nel 2025 e sono stimati in 74 milioni per il 2026. Un valore che colloca il basket al secondo posto tra le competizioni italiane considerate dalla Relazione per investimenti in sponsorship, alle spalle solo della Serie A di calcio.
Anche gli eventi contribuiscono alla capacità del movimento di generare valore. Frecciarossa Final Eight 2026, disputato a Torino, ha prodotto un impatto economico stimato in oltre 20 milioni di euro, dei quali più di 12 milioni sul territorio. La crescita rispetto all’edizione 2024 è stata del 21%. Per Regione Piemonte, Camera di Commercio di Torino e Comune di Torino, che hanno investito complessivamente circa 635mila euro, il ritorno sul territorio è stato stimato in 17,1 euro per ogni euro investito.
Il pubblico cresce, Milano guida gli incassi
La dimensione del pubblico rappresenta uno degli indicatori più positivi per la Serie A. Nella stagione 2025/26 il campionato ha superato 1,7 milioni di spettatori nelle 210 partite disputate, con una media di 4.105 presenze per gara, in aumento del 3,6% rispetto alla stagione precedente.
La regular season ha generato 13,3 milioni di euro di incassi complessivi, con una media di 63.740 euro a partita. L’Olimpia Milano ha registrato la media spettatori più alta, 6.519, per un totale di 91.266 presenze, e ha guidato anche la classifica degli incassi con 1,72 milioni di euro. Udine ha invece fatto segnare il miglior indice di riempimento, pari al 98,9%, con una media di 3.462 spettatori su una capienza di 3.500 posti.
Il dato conferma il ruolo crescente del matchday all’interno del modello economico della pallacanestro italiana. La struttura dei ricavi resta però fortemente legata alla componente commerciale, mentre i diritti audiovisivi hanno un peso molto più contenuto rispetto al calcio.
Quattordici club in perdita
I dati sui conti sono meno rassicuranti. L’analisi sulla Serie A basket evidenzia un EBITDA mediano negativo per 869.329 euro, mentre l’EBIT mediano si attesta a -1,07 milioni. Il risultato netto mediano scende a -1,39 milioni e sono 14 le società che chiudono l’esercizio in perdita.
Pressione sulla gestione confermata anche dalla struttura dei costi. Quelli operativi rappresentano il 122,3% dei ricavi totali e il break-even strutturale presenta una mediana negativa di 1,52 milioni di euro. In altre parole, per una parte significativa del campione, i ricavi ricorrenti non risultano sufficienti a coprire integralmente i costi della gestione.
Nel basket il problema assume caratteristiche diverse rispetto al calcio. Il player trading ha un peso marginale e non rappresenta una fonte strutturale di equilibrio economico. Per questo la Commissione individua nella capacità di generare ricavi ricorrenti, nella stabilità delle sponsorizzazioni e nella valorizzazione delle arene alcuni degli elementi centrali del modello.
Il costo del personale assorbe inoltre l’81,5% dei ricavi ricorrenti. Gli indicatori di redditività confermano la pressione sui conti: il ROI mediano è pari a -28,58%, il ROS a -22,26% e il ROE a -10,32%.
Eurolega, stipendi in crescita: Micic guida la classifica, Guduric sfiora la top 10
Liquidità e patrimonio sotto pressione
Il current ratio mediano è pari a 0,80, così come il quick ratio. Il debt to equity ratio, calcolato sui casi in cui l’indicatore mantiene significato economico, raggiunge una mediana di 6,10, mentre i debiti tributari rappresentano il 35% dei debiti totali.
La Commissione sottolinea quindi la necessità di leggere congiuntamente redditività, liquidità, struttura del passivo e patrimonializzazione. Un singolo indicatore, preso isolatamente, non consente infatti di descrivere la situazione economico-finanziaria di un club.
A questo si aggiunge l’eredità della pandemia. Le perdite ancora oggetto di rinvio nel basket professionistico sono stimate complessivamente in circa 21,1 milioni di euro e dovranno essere progressivamente coperte nei prossimi tre esercizi. Le modalità previste comprendono apporti degli azionisti, conversione di finanziamenti soci e utilizzo di utili futuri. La copertura delle perdite potrà incidere sulla patrimonializzazione delle società.
Il quadro dei cluster elaborati dalla Commissione restituisce una fotografia altrettanto significativa: il 56,2% dei club rientra nel gruppo definito «investimento intensivo o tensione economica», caratterizzato da EBITDA negativo, costi operativi superiori ai ricavi e risultato netto negativo. Nel basket il cluster legato a un’incidenza significativa del player trading è invece pari a zero.
Proprietà: prevalgono i soci italiani
I dati economici vanno inseriti nel contesto delle proprietà delle squadre. la Serie A basket mantiene una forte presenza di soci diretti con sede in Italia. Sono 14 su 16, pari all’87,5% del campione. Le due società con socio diretto avente sede estera fanno riferimento rispettivamente a Stati Uniti e Lussemburgo.
In sei casi il socio diretto indicato dalla documentazione detiene il 100% della partecipazione, mentre in altri cinque la quota è compresa tra il 75% e il 100%. La Commissione precisa che il dato riguarda il socio diretto risultante dalla documentazione disponibile e non consente necessariamente di ricostruire la titolarità effettiva ultima.
Anche la governance presenta una struttura prevalentemente collegiale: 14 società su 16 adottano un consiglio di amministrazione, mentre due hanno un amministratore unico. Undici club hanno un organo amministrativo composto da tre a cinque membri.
Il caso Trapani e la continuità del sistema
Federazione che nel corso della stagione scorsa ha adottato dei provvedimenti per motivi finanziari. Il caso più rilevante è quello della Trapani Shark, destinataria di una prima penalizzazione di quattro punti per irregolarità relative ai versamenti Irpef e Inps. Successivamente sono arrivate altre sanzioni di tre e due punti per violazioni amministrative legate all’iscrizione al campionato 2025/26. Infine, l’esclusione.
La Relazione ricostruisce inoltre una prospettiva storica più ampia: nel periodo 2000-2026 sono state 13 le società di Serie A di basket non ammesse, ritiratesi o escluse dal campionato.
Il tema della continuità resta quindi centrale per un movimento che ha aumentato il proprio valore commerciale e la propria capacità di attrarre pubblico, ma che presenta ancora una significativa dipendenza dal sostegno delle proprietà e dalla capacità di coprire i fabbisogni generati dalla gestione.
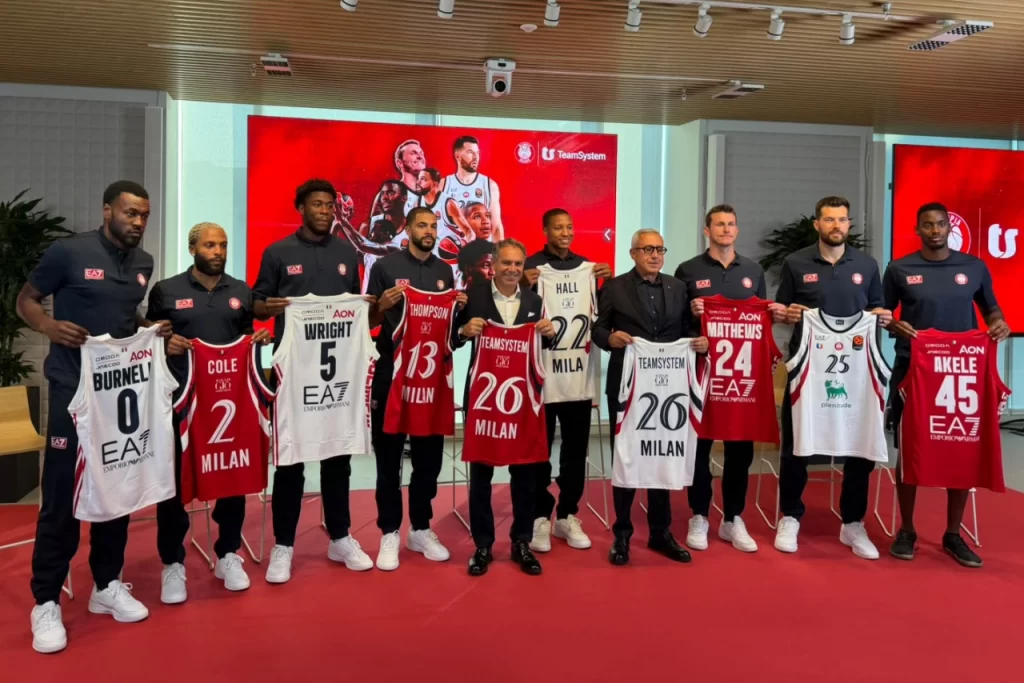
TeamSystem vola a canestro con Olimpia Milano: sarà sponsor di maglia in EuroLeague fino al 2028
NBA Europe ridisegna la geografia del basket italiano
Sul mercato italiano si inserisce intanto una trasformazione di portata europea. Il progetto NBA Europe, promosso da NBA e FIBA e previsto, secondo le indicazioni riportate nella Relazione, a partire dalla stagione 2027/28, individua Milano e Roma tra le città interessate.
Le candidature per le 12 città coinvolte hanno raccolto offerte comprese tra 500 milioni e un miliardo di dollari, con alcune proposte superiori al miliardo. Il nuovo scenario ha già prodotto effetti sulla geografia della Serie A italiana, con il trasferimento delle sedi sportive di Cremona e Brescia a Roma.
La Relazione cita tra le realtà coinvolte nei nuovi equilibri il Basketball Club Roma SPQR, che ha acquisito il titolo sportivo della Vanoli Cremona, e Maxima Roma, che ha acquisito quello della Pallacanestro Brescia. A Milano e Varese vengono inoltre richiamati gli interessi legati rispettivamente a Oaktree e RedBird Capital Partners.
La trasformazione interessa anche la distribuzione territoriale. In Lombardia, dove erano presenti cinque società di basket professionistiche, ne restano tre: Olimpia Milano, Pallacanestro Cantù e Pallacanestro Varese.
Il nodo dei giocatori italiani
Come nel calcio, un tema caldo è la formazione del roster e la presenza di italiani. La normativa attuale prevede sei italiani e sei stranieri. La LBA ha proposto di modificare il rapporto portandolo a cinque italiani e sette stranieri, mentre FIP e GIBA si sono opposte.
Il presidente LBA Maurizio Gherardini ha ricevuto il mandato di aprire un tavolo di confronto entro la fine del 2026 in vista di un eventuale cambiamento delle regole dalla stagione 2027/28. Alla base della proposta della Lega viene indicata anche la crescente capacità delle università statunitensi di attrarre prospetti europei attraverso il sistema NIL. La quota di italiani presenti in Serie A è indicata dalla Relazione intorno al 30%.
Per la Serie A italiana il tema riguarda quindi anche il ritorno economico degli investimenti nei vivai. La concorrenza dei percorsi NCAA e la possibilità per i giocatori di accedere a nuove opportunità negli Stati Uniti possono infatti anticipare l’uscita dei prospetti dal sistema dei club formatori.
Il passaggio dei prossimi anni sarà legato alla capacità dei club di trasformare la crescita del valore del movimento in maggiore solidità dei bilanci, mentre l’ingresso di nuovi capitali e il progetto NBA Europe potrebbero modificare ulteriormente gli equilibri del sistema.